 Назад

Торговые условия
Продукты
Инструменты


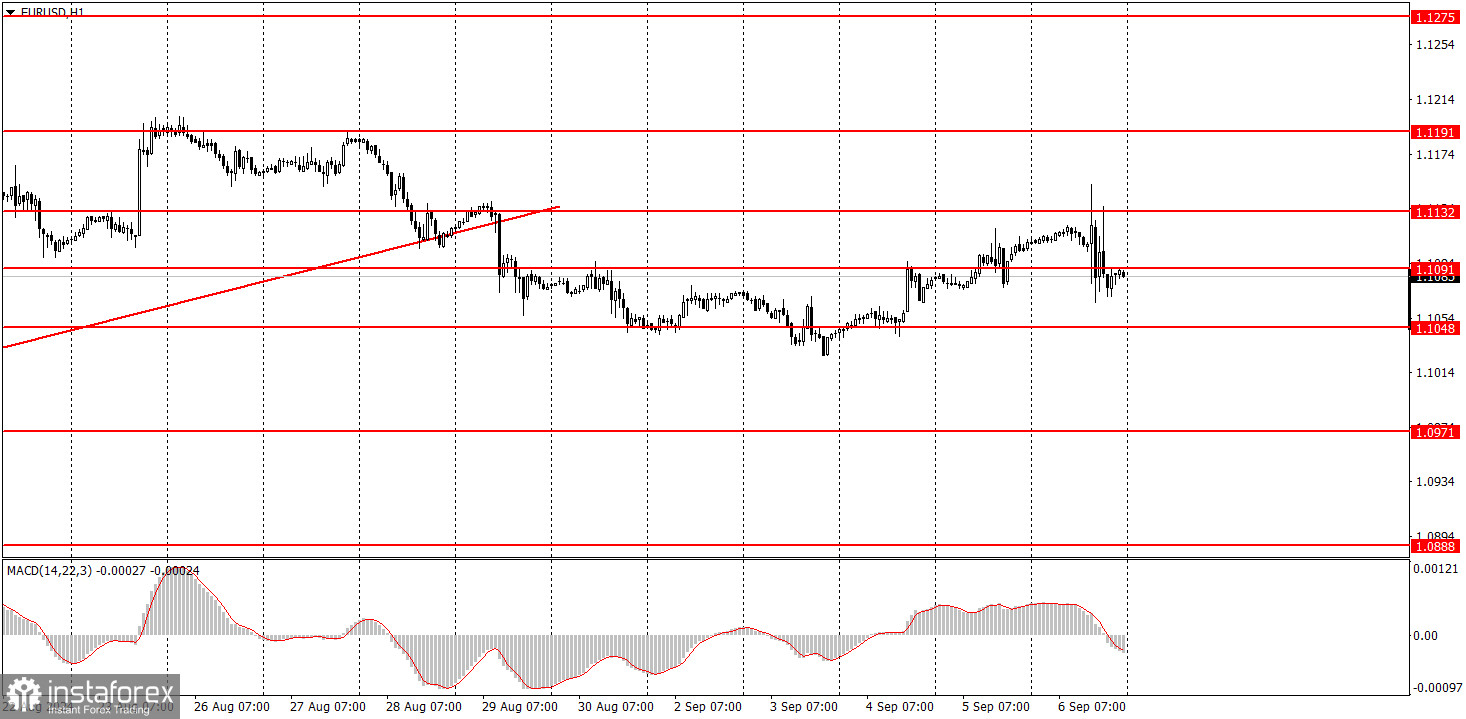
Валютная пара EUR/USD в пятницу, наверное, показала закономерное движение. Всю европейскую торговую сессию цена стояла на одном месте, а в начале американской сессии случился эмоциональный взрыв, который был вполне ожидаем. В это время в Америке были опубликованы отчеты NonFarm Payrolls, уровень безработицы и средние заработные платы. Сложно как-то однозначно интерпретировать эти отчеты, потому что уровень безработицы снизился, но в рамках прогноза; количество Нонфармов оказалось ниже прогнозов, но ненамного и выше предыдущего значения; заработные платы ускорились, что немного снижает вероятность агрессивного смягчения монетарной политики ФРС. Рынок расценил эти данные, как «условно-положительные», а доллар минимально подорожал. Но никаких особенных перспектив перед долларом эти отчеты не открывают. Статистика по рынку труда и безработице все также оставляет желать лучшего, вынуждая ФРС хотя бы один или два раза понизить ключевую ставку. Эти «один или два раза» рынок давно уже отработал, но он продолжает ожидать куда более агрессивного смягчения монетарной политики.
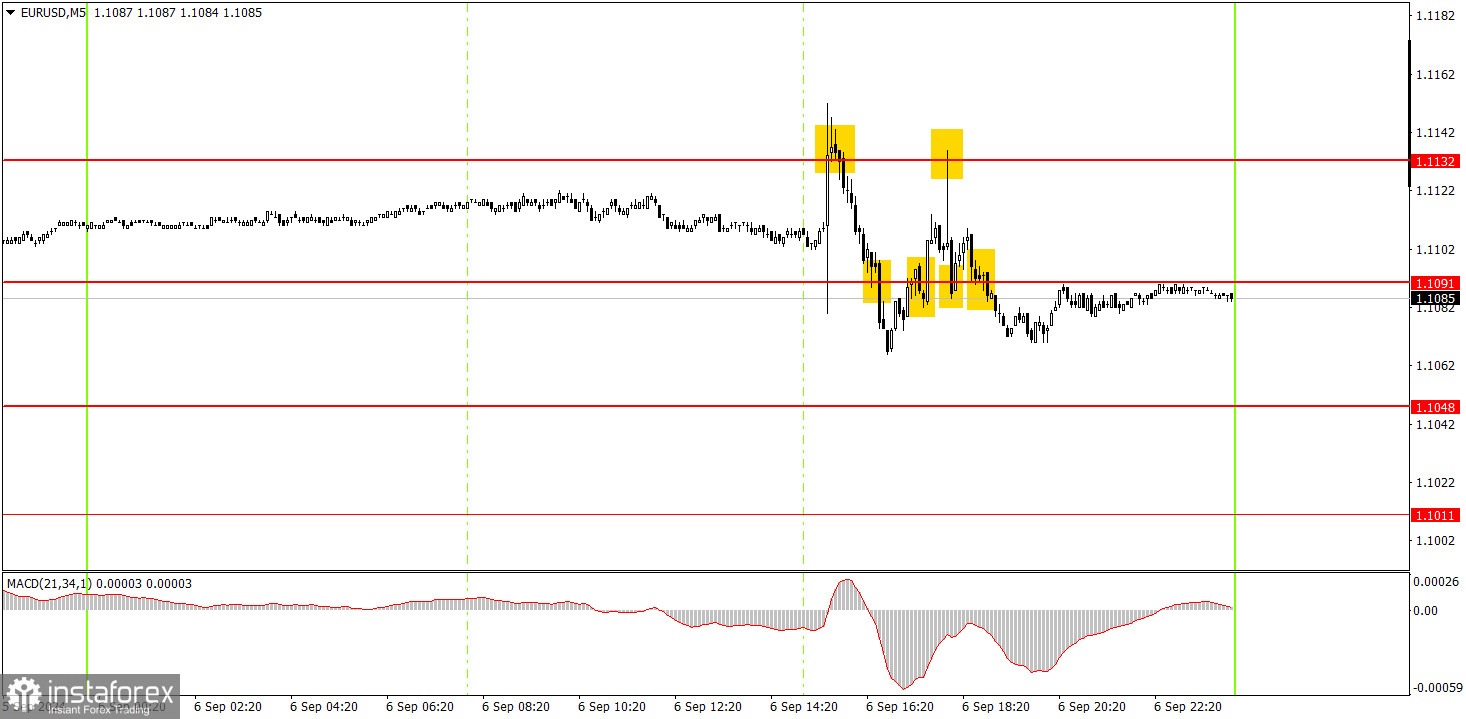
На 5-минутном ТФ в пятницу сначала был тотальный флэт, затем шторм. На американской торговой сессии начинающие трейдеры могли отработать разве что два сигнала на продажу около уровня 1,1132, так как они были наиболее точными. Однако влияние макроэкономического фона было очень сильным, поэтому уровень 1,1132 мог быть и преодолен. Около уровня 1,1091 было сформировано сразу четыре торговых сигнала, но все они оказались неточными и противоречивыми.
На часовом таймфрейме пара закрепилась ниже восходящей линии тренда и впервые за долгое время имеет шансы на формирование нисходящего тренда, который будет логичным и закономерным абсолютно по всем факторам и видам анализа. К сожалению, алогичные продажи доллара легко могут возобновиться после коррекции вниз, так как никто не знает, сколько еще рынок будет отрабатывать смягчение монетарной политики ФРС, которое все никак не начнется. Рынок продолжает закладывать в курс доллара практически все будущие понижения ставки ФРС, а макроэкономическая статистика из США чаще расстраивает, чем радует.
В понедельник начинающие трейдеры могут ожидать движения в любую сторону. Вроде бы нисходящая тенденция сохраняется, но американская статистика по рынку труда опять больше разочаровала, чем порадовала.
На 5-минутном ТФ следует рассматривать уровни 1,0726-1,0733, 1,0797-1,0804, 1,0838-1,0856, 1,0888-1,0896, 1,0940, 1,0971, 1,1011, 1,1048, 1,1091, 1,1132, 1,1191, 1,1275-1,1292. На понедельник в Евросоюзе и в США не запланировано ни одного важного события или публикации. Таким образом, волатильность может быть опять низкой, а движения – максимально флэтовыми.
1) Сила сигнала считается по времени, которое потребовалось на формирование сигнала(отскок или преодоление уровня). Чем меньше времени потребовалось, тем сильнее сигнал.
2) Если около какого-либо уровня были открыты две или больше сделки по ложным сигналам, то все последующие сигналы от этого уровня следует игнорировать.
3) Во флэте любая пара может формировать массу ложных сигналов или же не формировать их вовсе. Но в любом случае при первых признаках флэта лучше переставать торговать.
4) Торговые сделки открываются во временной период между началом европейской сессии и до середины американской, после чего все сделки должны быть закрыты вручную.
5) На часовом ТФ по сигналам от индикатора MACD желательно торговать только при наличие хорошей волатильности и тренда, который подтверждается линией тренда или трендовым каналом.
6) Если два уровня расположены слишком близко друг к другу(от 5 до 20 пунктов), то следует рассматривать их, как область поддержки или сопротивления.
7) При прохождении 15 пунктов в верном направлении следует выставить Stop Loss в безубыток.
Ценовые уровни поддержки и сопротивления – уровни, которые являются целями при открытии покупок или продаж. Около них можно размещать уровни Take Profit.
Красные линии – каналы или линии тренда, которые отображают текущую тенденцию и показывают в какую сторону предпочтительно сейчас торговать.
Индикатор MACD(14,22,3) – гистограмма и сигнальная линия – вспомогательный индикатор, который также можно использовать в качестве источника сигналов.
Важные выступления и отчеты(всегда содержаться в календаре новостей) могут очень сильно влиять на движение валютной пары. Поэтому во время их выхода торговать следует максимально осторожно или выходить из рынка во избежание резкого разворота цены против предшествующего движения.
Начинающим торговать на рынке форекс следует помнить, что каждая сделка не может быть прибыльной. Выработка четкой стратегии и мани-менеджмент являются залогом успеха в трейдинге на длительном промежутке времени.
С аналитикой от компании ИнстаФорекс Вы всегда будете знать о рыночных трендах! Зарегистрируйтесь в ИнстаФорекс и получите доступ к еще большему количеству бесплатных сервисов для прибыльной торговли.


