 Назад

Торговые условия
Продукты
Инструменты


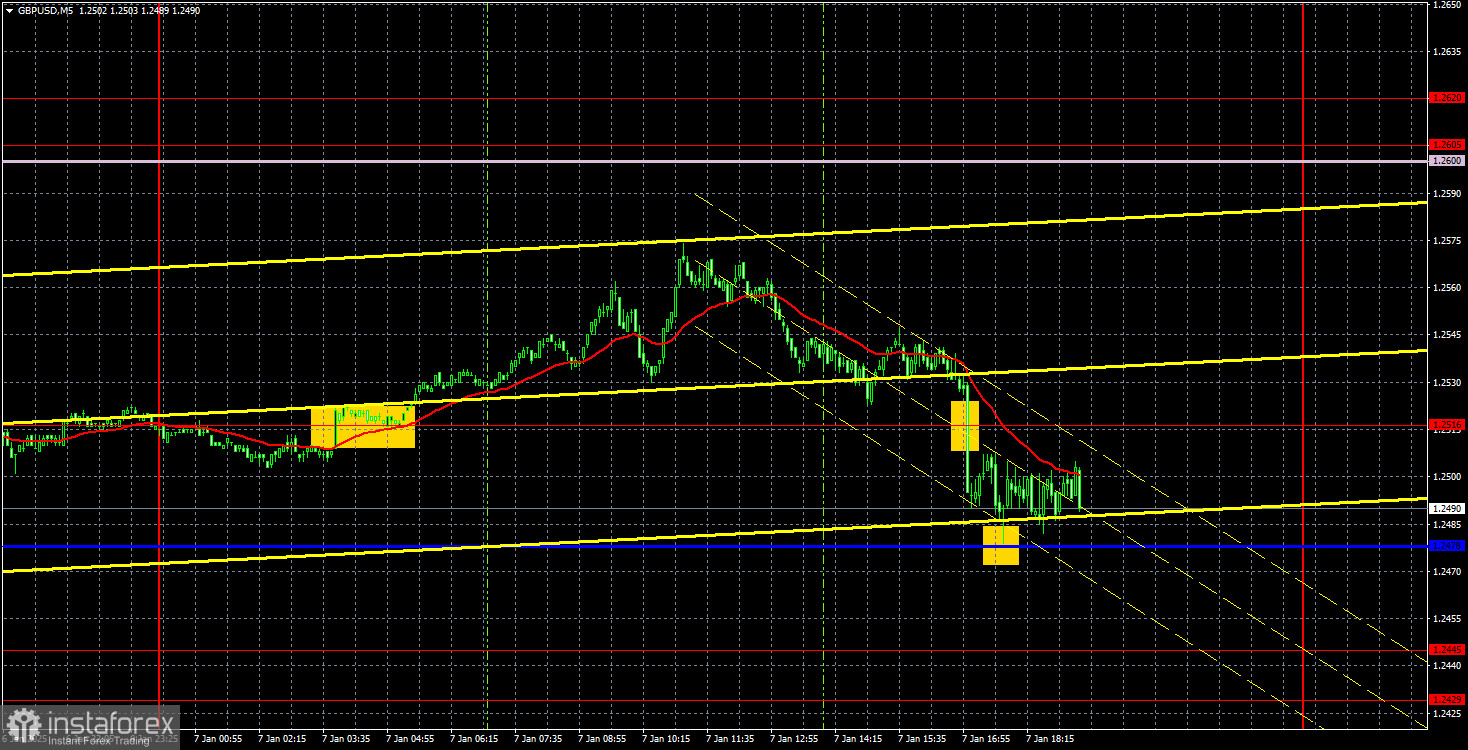
Валютная пара GBP/USD во вторник также стремилась продолжить рост, но получилось наоборот. У британской валюты не было никаких причин показывать столь сильный рост в понедельник, и во вторник тоже не было никаких причин торговаться с повышением. Поэтому последнее движение вверх мы не можем считать логичным и закономерным. Конечно, технические причины никто не отменял и, скорее всего, мы наблюдаем сейчас чисто техническую коррекцию. Выше линии Сенкоу Спан Б цене уйти не удалось, поэтому нисходящая тенденция сохраняется, а падение может возобновиться в любой момент.
У британской валюты в среднесрочной перспективе по-прежнему нет никаких причин расти. На часовом ТФ достаточно плохо видно, как фунт торгуется в последние месяцы и годы, а на старших графиках – видно хорошо. Поэтому мы всем советуем всегда начинать свой анализ со старших ТФ, даже если вы торгуете интрадей. Просто, чтобы понимать общую картину положения вещей. В среду движения пары GBP/USD могут быть достаточно сдержанными, так как макроэкономический фон будет слабым. Протокол ФРС – это формальный документ. Отчет ADP – имеет «старшего брата» отчет NonFarm Payrolls, который имеет для рынка гораздо более важное значение.
Во вторник по фунту на 5-минутном ТФ был сформирован сигнал на покупку около уровня 1,2516, однако до ближайшей цели – линии Сенкоу Спан Б – цена не смогла добраться в течение дня. Таким образом, прибыль по этой сделке можно было получить только в случае ручного закрытия. Убытка по ней быть не могло, так как цена прошла в нужном направлении больше 20 пунктов. На американской торговой сессии был сформирован сигнал на продажу около уровня 1,2516, и ближайшая цель – Киджун-сен – была достигнута.
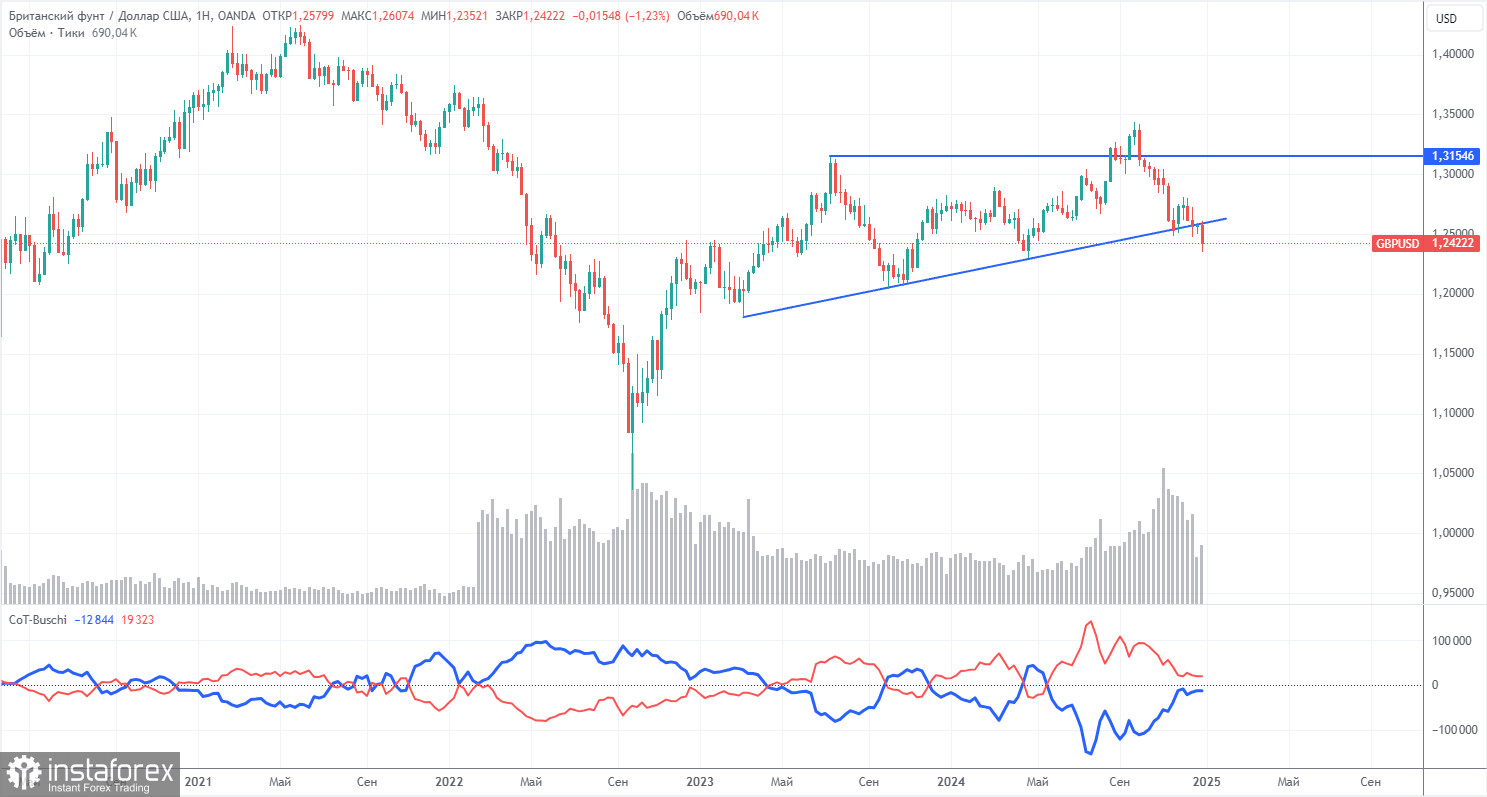
Отчеты COT по британскому фунту показывают, что в последние годы настроение коммерческих трейдеров постоянно меняется. Красная и синяя линии, отображающие нетто-позиции коммерческих и некоммерческих трейдеров, постоянно пересекаются и в большинстве случаев находятся недалеко от нулевой отметки. На недельном ТФ цена сначала пробила уровень 1,3154, а затем опустилась к линии тренда, которую преодолела на этой неделе. А преодоление означает, что падение фунта будет продолжаться с высокой долей вероятности.
Согласно последнему отчету по британскому фунту, группа «Non-commercial» закрыла 3,7 тысячи контрактов BUY и 1,4 тысячи контрактов SELL. Таким образом, нетто-позиция некоммерческих трейдеров снизилась за неделю еще на 2,3 тысячи контрактов.
Фундаментальный фон по-прежнему не дает никаких оснований для долгосрочных покупок фунта стерлингов, а сама валюта имеет реальные шансы на возобновление глобального нисходящего тренда. Таким образом, нетто-позиция может продолжать снижаться, что будет означать новое падение спроса на фунт стерлингов.
Обзор пары EUR/USD. 8 января. На рынке ничего не изменилось из-за инфляции в Германии.
Обзор пары GBP/USD. 8 января. Фунт стерлингов быстро истратил весь запал.
Торговые рекомендации и разбор сделок по EUR/USD на 8 января.
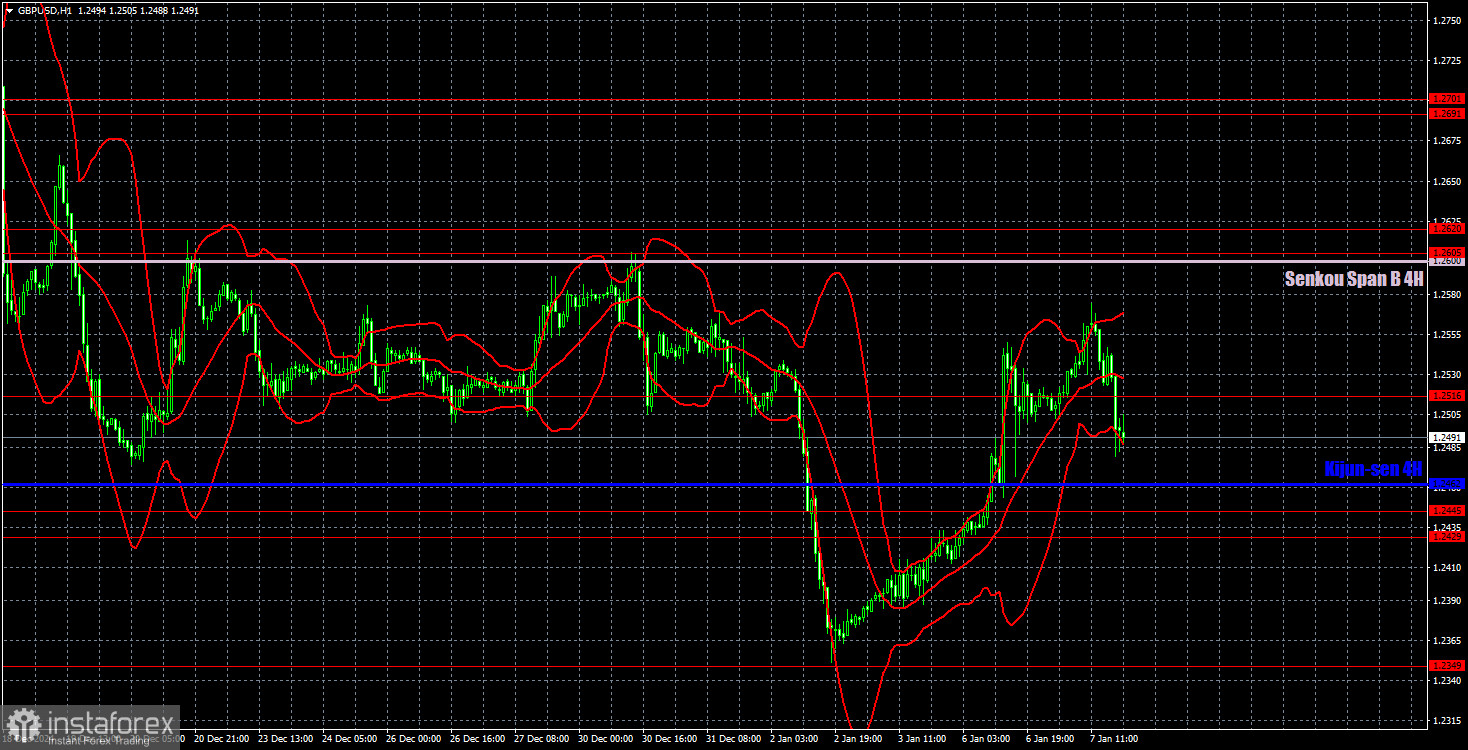
На часовом таймфрейме пара GBP/USD в целом сохраняет нисходящий настрой, но начался новый виток коррекционного движения. Мы по-прежнему не видим, за счет чего фунту стерлингов показывать рост, если не говорить о технической необходимости время от времени корректироваться. В среднесрочной перспективе мы по-прежнему ожидаем только падения британской валюты. На этой неделе британская валюта может очень быстро скатиться обратно к уровню 1,2349, если данные по рынку труда и безработице в США окажутся сильными.
На 8 января мы выделяем следующие важные уровни: 1,2269, 1,2349, 1,2429-1,2445, 1,2516, 1,2605-1,2620, 1,2691-1,2701, 1,2796-1,2816, 1,2863. Линии Сенкоу Спан Б (1,2600) и Киджун-сен (1,2462) также могут быть источниками сигналов. Уровень Stop Loss рекомендуется выставлять в безубыток при прохождении цены в верном направлении 20 пунктов. Линии индикатора Ишимоку в течение дня могут перемещаться, что следует учитывать при определении торговых сигналов.
На среду в Великобритании вновь не запланировано важных данных, а в США выйдут отчеты, которые могут показаться значимыми, но это не так. Рынок, конечно, может среагировать на резонансное значение отчета ADP, но, скорее всего, предпочтет дождаться NonFarm Payrolls. Отчет по заявкам на пособия по безработице крайне редко отмечается рынком. Протокол ФРС – это формальный документ, в котором крайне редко содержится еще неизвестная рынку информация.
Ценовые уровни поддержки и сопротивления(resistance/support) – толстые красные линии, около которых движение может закончится. Не являются источниками торговых сигналов.
Линии Киджун-сен и Сенкоу Спан Б – линии индикатора Ишимоку, перенесенные на часовой таймфрейм с 4-часового. Являются сильными линиями.
Уровни-экстремумы – тонкие красные линии, от которых ранее цена отскакивала. Являются источниками торговых сигналов.
Желтые линии – линии тренда, трендовые каналы и любые другие технические паттерны.
Индикатор 1 на графиках COT – размер нетто-позиции каждой категории трейдеров.С аналитикой от компании ИнстаФорекс Вы всегда будете знать о рыночных трендах! Зарегистрируйтесь в ИнстаФорекс и получите доступ к еще большему количеству бесплатных сервисов для прибыльной торговли.


