 Назад


Торговые условия
Продукты
Инструменты


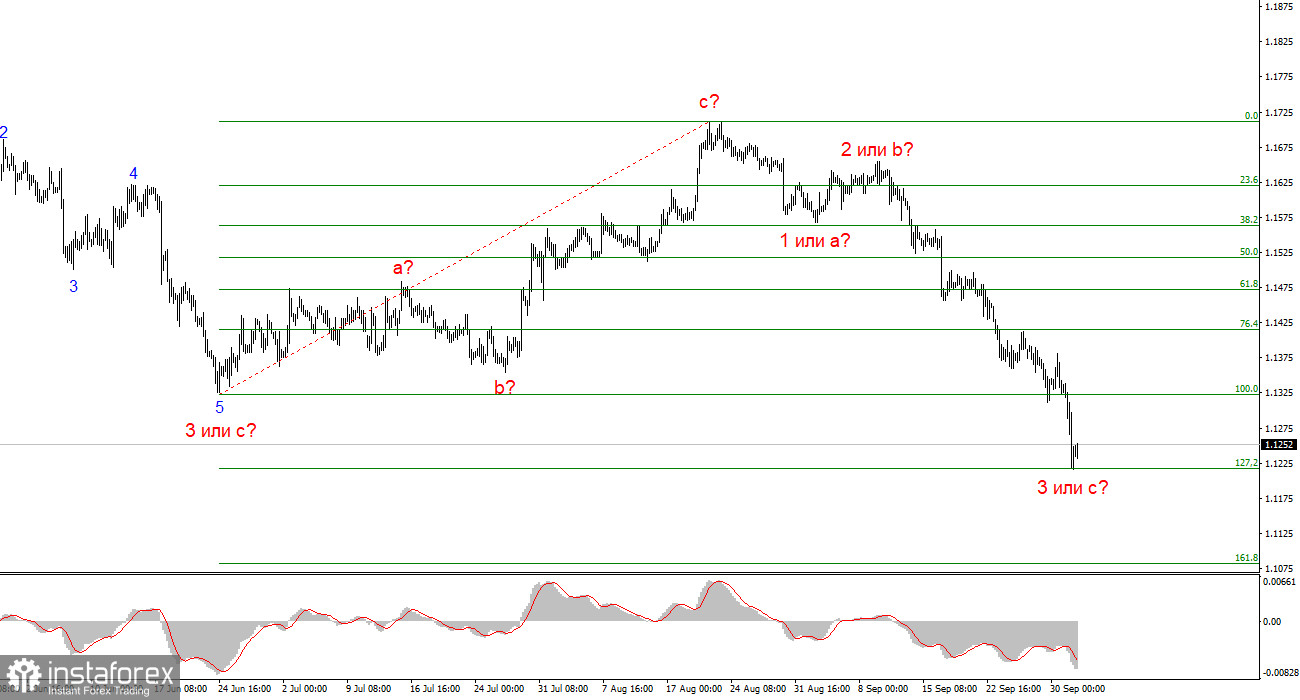
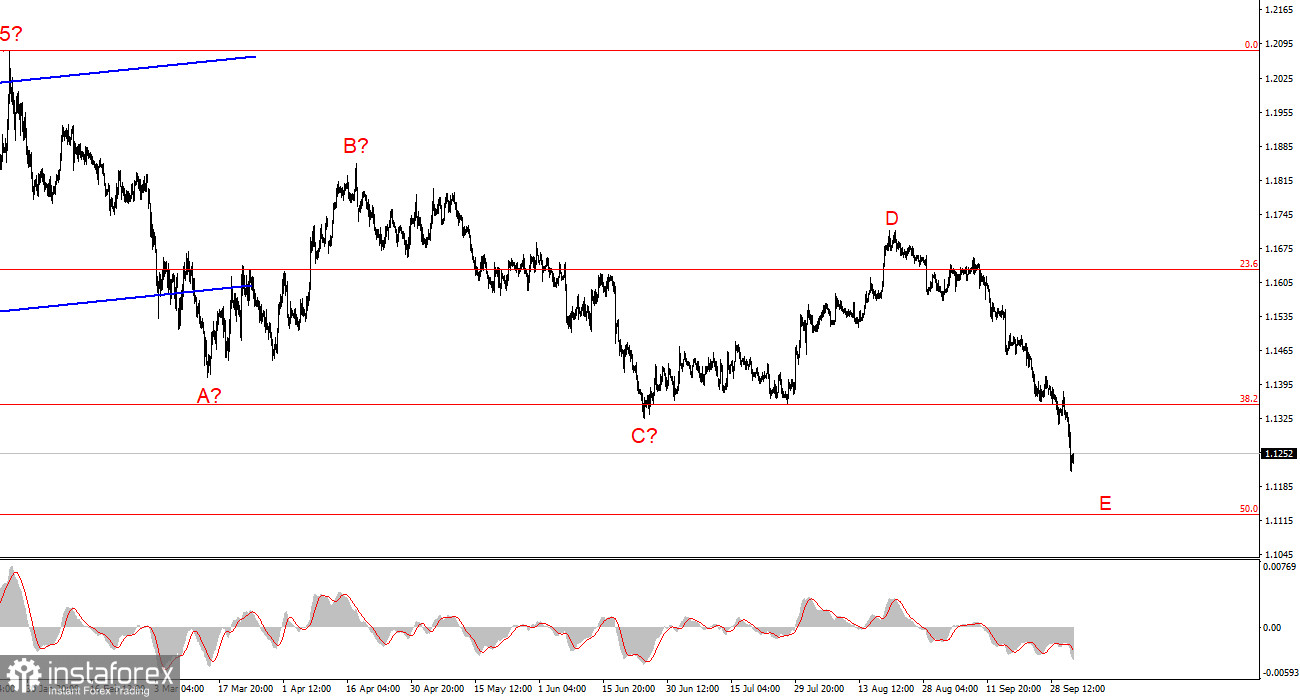
Волновая разметка 4-часового графика для инструмента EUR/USD усложняется. Об отмене повышательного участка тренда(нижняя картинка), который берет свое начало в январе прошлого года, речи по-прежнему не идет. Наоборот, мы увидели полноценную коррекционную структуру A-B-C, которая может быть завершена. Однако последние события, связанные с ФРС и ее политикой, вновь повлияли на текущую волновую картину, и волновая картина принимает более сложный вид. Напомню, что новостной фон и волновая разметка нередко конфликтуют друг с другом, что приводит к необходимости внесения коррективов.
Волновая разметка теперь трансформировалась в более сложную. Волна С приняла трехволновой вид, а следующая волна идентифицируется, как волна D. Весь участок тренда, берущий свое начало 27 января, может принял пятиволновой, коррекционный вид A-B-C-D-E. Если это предположение верно, то волна D завершена, а 21 августа инструмент EUR/USD перешел в фазу построения волны E, лоу которой должен находиться ниже лоу волны С – 1,1325. До этой отметки инструмента остается пройти всего-ничего, ниже нее предполагаемая волна E может завершить свое построение в любой момент.
Курс инструмента EUR/USD в течение четверга снизился на очередные 90 базовых пунктов. Если мои читатели попытаются объяснить очередной рост американской валюты, который случается уже практически каждый день, то вряд ли из этого что-либо выйдет. Безусловно, найти причины можно всегда, но быть уверенными, что именно эти причины заставляют рынок скупать доллар, нельзя. В данное время мнения экономистов не отличаются особым разнообразием. Практически все отмечают рост геополитической напряженности(хотя это не совсем так, если говорить о Ближнем Востоке), а также усиление «ястребиной» риторики управляющих ФРС в сентябре(что рынок отыгрывает уже как раз почти целый месяц). Безусловно, эти факторы могли поддержать спрос на американскую валюту, однако вряд ли кто-либо после заседания ФРС мог ожидать такого сильного снижения EUR/USD, учитывая то, что до заседания ФРС пара также снижалась.
Сегодня в фокусе рынка будут находиться отчеты по рынку труда и безработице в США, а также по инфляции в Евросоюзе. Лично я считаю, что индекс потребительских цен в Еврозоне не имеет сейчас значения, так как рынок не отреагировал даже на два ужесточения денежно-кредитной политики ЕЦБ. Если рынок не интересуется ставкам ЕЦБ, то какое имеет значение для него инфляция? Рынок труда США – другое дело, так как последний рост доллар процентов на 50% связан именно с «ястребиными» перспективами ФРС. Таким образом, слабое значение Nonfarm Payrolls или высокое безработицы, могут наконец остудить пыл продавцов. Однако отмечу, что в последние недели рынок покупает американскую валюту уже не из-за высокой вероятности ужесточения в октябре или в более длительной перспективе. Вероятность октябрьского раунда монетарной рестрикции как раз снизилась после выступления Джона Уильямса и слабых индексов PCE.
Исходя из проведенного анализа EUR/USD, я делаю вывод, что инструмент остается в рамках глобального коррекционного участка тренда A-B-C-D-E. Если это предположение верно, то снижение котировок продолжится с целями, расположенными ниже лоу волны С – 1,1325. Этот сценарий я считал альтернативным, и если бы не заседание ФРС, он таковым бы и остался – резервным. Но ФРС преподнесла сюрприз, а у рынка не осталось других опций, кроме новой волны покупок американской валюты. Однако покупки продолжают уже несколько недель подряд, хотя новых факторов поддержки у доллара нет. Я бы не стал открывать продажи при таком новостном фоне и наоборот готовился бы к развороту.
На старшем масштабе виден понижательный участок тренда, который принимает вид A-B-C-D-E. Следовательно, инструмент EUR/USD может продолжить снижение ниже лоу волны С, а внутренняя волновая структура волны E может принять пятиволновой, импульсный вид.
1) Волновые структуры должны быть простыми и понятными. Сложные структуры сложно отыгрывать, они часто несут изменения.
2) Если нет уверенности в происходящем на рынке, лучше не заходить в него.
3) Стопроцентной уверенности в направлении движения нет и быть не может никогда. Не забывайте про защитные ордера Stop Loss.
4) Волновой анализ можно комбинировать с другими видами анализа и торговыми стратегиями.
С аналитикой от компании ИнстаФорекс Вы всегда будете знать о рыночных трендах! Зарегистрируйтесь в ИнстаФорекс и получите доступ к еще большему количеству бесплатных сервисов для прибыльной торговли.


