 Rimani


Condizioni di trading
Strumenti


L'inflazione al consumo negli Stati Uniti è aumentata ad agosto dello 0,4% su base mensile contro lo 0,1% di luglio, mentre il tasso annuo è rimasto al 3,4%. Il principale motore è stato il comparto energetico: la benzina è salita del 3,9% nel mese e del 27,4% su base annua, contribuendo a oltre un terzo dell'aumento mensile dell'indice.
Anche l'indice core è aumentato più del previsto, dello 0,4% rispetto allo 0,1% di luglio. Sebbene il tasso annuo sia rimasto al 2,4%, la dinamica dei prezzi è pienamente coerente con il quadro descritto da Warsh a Jackson Hole.
Secondo il CME FedWatch, la probabilità di un rialzo dei tassi a settembre è schizzata dal 72,4% al 91,6%, e un aumento nella riunione del 16 settembre è ora lo scenario di base per il mercato, poiché la mancanza di un calo dell'inflazione è di per sé un motivo per aumentare i tassi, come ha ricordato di recente il membro del FOMC Waller. Del resto, l'indicatore preferito dalla Fed, il PCE, a luglio ha raggiunto il 3,7%, e tre membri del FOMC avevano già votato a favore di un aumento a luglio.
L'indice di fiducia dei consumatori di settembre è crollato da 51,7 di agosto a 47,8 — molto al di sotto della previsione di 51,0. Le aspettative d'inflazione a un anno sono salite dal 4,0% al 4,6%, mentre quelle a cinque anni sono passate dal 3,3% al 3,4%. Questi dati mettono a nudo una contraddizione chiave: la Fed potrebbe essere costretta ad aumentare i tassi per combattere l'inflazione, ma i consumatori già avvertono una forte pressione sui prezzi, e un ulteriore irrigidimento potrebbe accelerare il rallentamento dell'economia.
Il report CFTC pubblicato venerdì ha mostrato una riduzione della posizione lunga netta sul dollaro a 18,1 miliardi: la dinamica appare significativa, ma va notato che questo calo è stato determinato da un apprezzamento record dello yen; il dollaro è relativamente stabile rispetto alle altre valute.
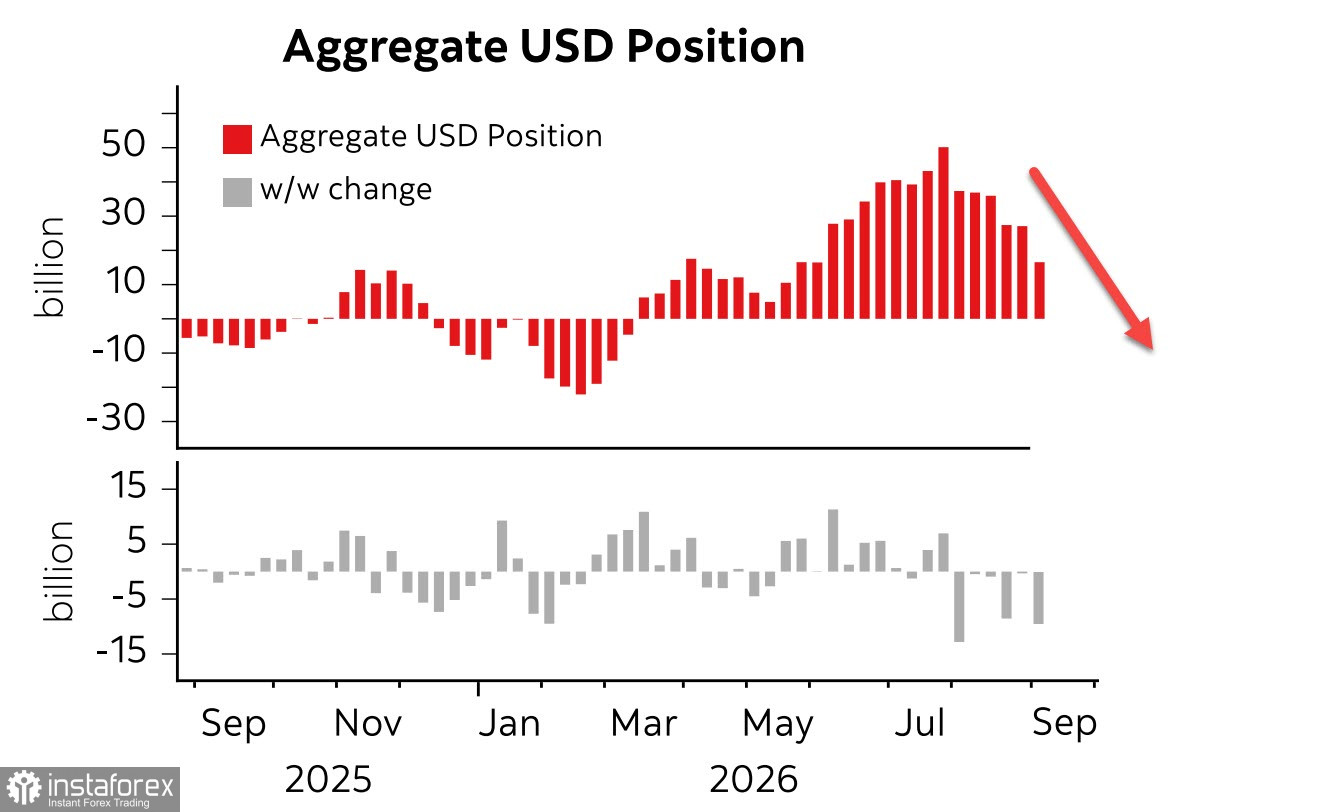
La guerra nel Golfo continua a sostenere il dollaro, che è destinato a rafforzarsi in ogni scenario possibile. Il Brent si è ormai consolidato oltre i 100$ al barile; il dollaro trae vantaggio sia dal differenziale dei tassi sia dalla domanda di asset rifugio, poiché il petrolio caro e le limitazioni alle forniture pesano su tutte le grandi economie mondiali, in primo luogo Cina ed Europa. Per questo Trump insiste sulla strategia «è il nostro Golfo», sapendo che l'Iran non accetterà concessioni. In caso di fine del conflitto il dollaro perderebbe il suo premio geopolitico.
L'unico scenario in cui il dollaro e gli Stati Uniti subirebbero danni seri riguarda l'erosione del sistema del petrodollaro, con altri Paesi che passano a transazioni in valute diverse. In effetti, la tendenza va in quella direzione, ma per ora lentamente.
Nel breve termine, il dollaro mantiene un orientamento rialzista: un aumento dei tassi il 16 settembre appare praticamente inevitabile e il vantaggio nei rendimenti continuerà ad attirare capitali. Tuttavia, nel lungo termine, i rischi aumentano, perché un rialzo dei tassi in un contesto di diminuita fiducia dei consumatori incrementa i rischi di un ampliamento del deficit di bilancio, e, nel lunghissimo termine, mette a rischio l'intero sistema del petrodollaro.
È chiaro che la conferenza stampa di Warsh dopo la riunione Fed di mercoledì farà chiarezza e potrà generare movimenti bruschi in entrambe le direzioni. Fino al meeting la volatilità dovrebbe restare bassa; dopo la riunione ogni sorpresa è possibile.
Le recensioni analitiche di InstaForex ti renderanno pienamente consapevole delle tendenze del mercato! Essendo un cliente InstaForex, ti viene fornito un gran numero di servizi gratuiti per il trading efficiente.


