 Rimani

Condizioni di trading
Strumenti


42%. Tanto è aumentato il prezzo del Brent nel terzo trimestre. I rendimenti dei Treasury a 10 anni sono saliti di quasi 90 punti base — il più forte balzo trimestrale dal 1994. In un contesto del genere, le azioni avrebbero dovuto cadere tutte insieme. Tuttavia, l'S&P 500 ha chiuso il trimestre in rialzo del 2%.
Andamento degli indici azionari
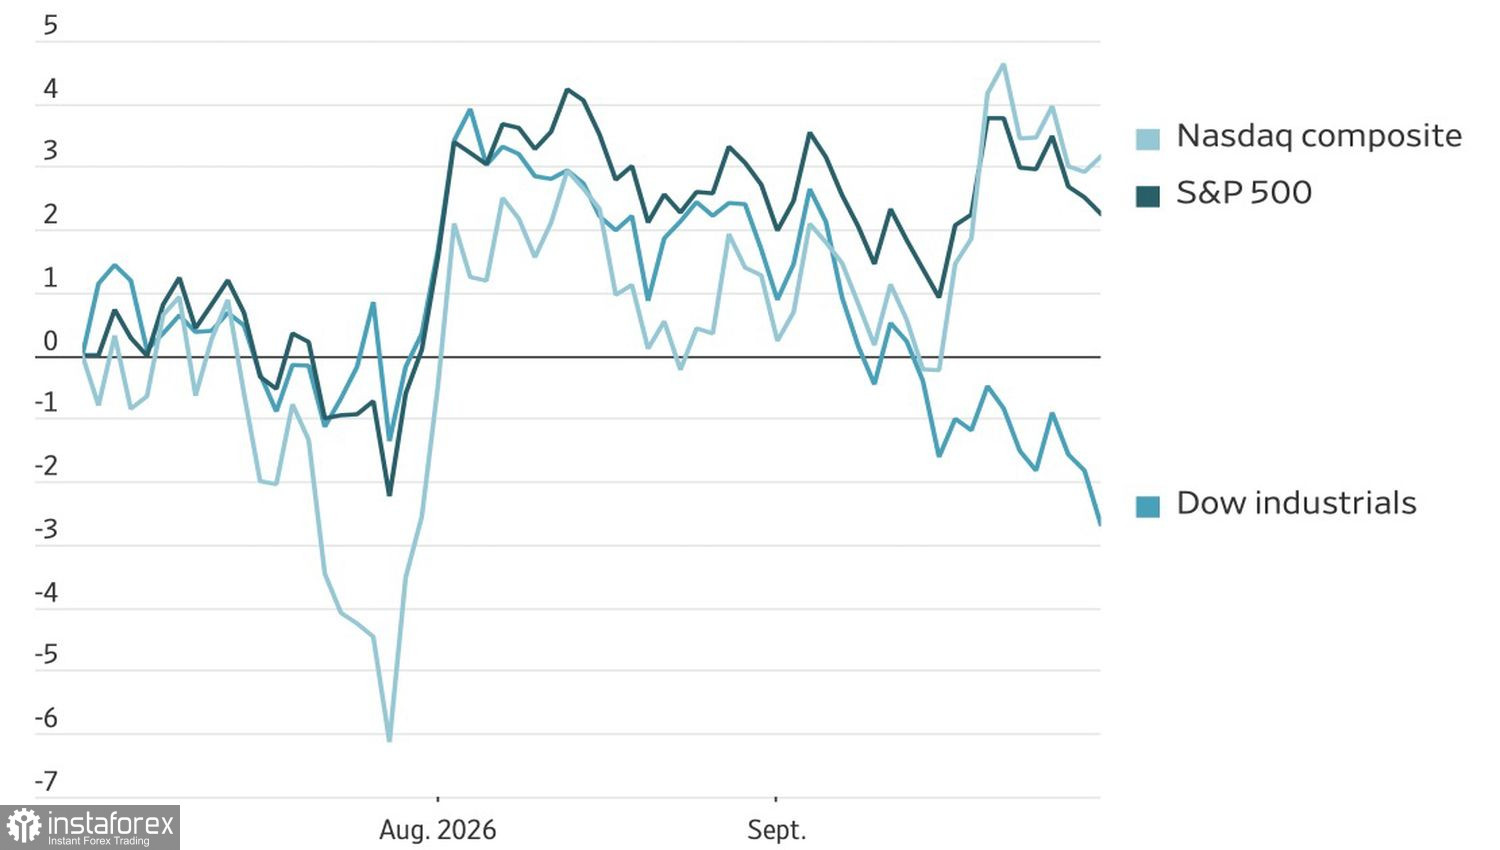
Tutto merito dei giganti. Microsoft, Meta, Nvidia e Apple sono aumentate nel trimestre di oltre il 10%. Il Nasdaq Composite ha guadagnato il 2,5% e il 22 settembre ha aggiornato il record. Il Dow Jones ha perso il 2,7%. L'S&P 500 a ponderazione uguale, in cui tutte le società hanno lo stesso peso, è sceso del 2,3%, interrompendo la sua serie di cinque trimestri consecutivi di guadagni. L'indice Russell 2000 delle piccole imprese è crollato del 7,5%.
Il nesso tra prezzo del petrolio e rendimento dei titoli sta esercitando pressione sul mercato azionario. Le materie prime sono in rialzo a causa della guerra in Iran. Cboe Global Markets osserva che la correlazione tra i prezzi del petrolio e i rendimenti dei titoli di Stato a 10 anni è ora più alta che in qualsiasi altro momento dalla Guerra del Golfo del 1990. Secondo il CME, il mercato prezza circa il 60% di probabilità di almeno quattro atti di restrizione monetaria nei prossimi 12 mesi.
Perdite consecutive per l'S&P 500 ponderato
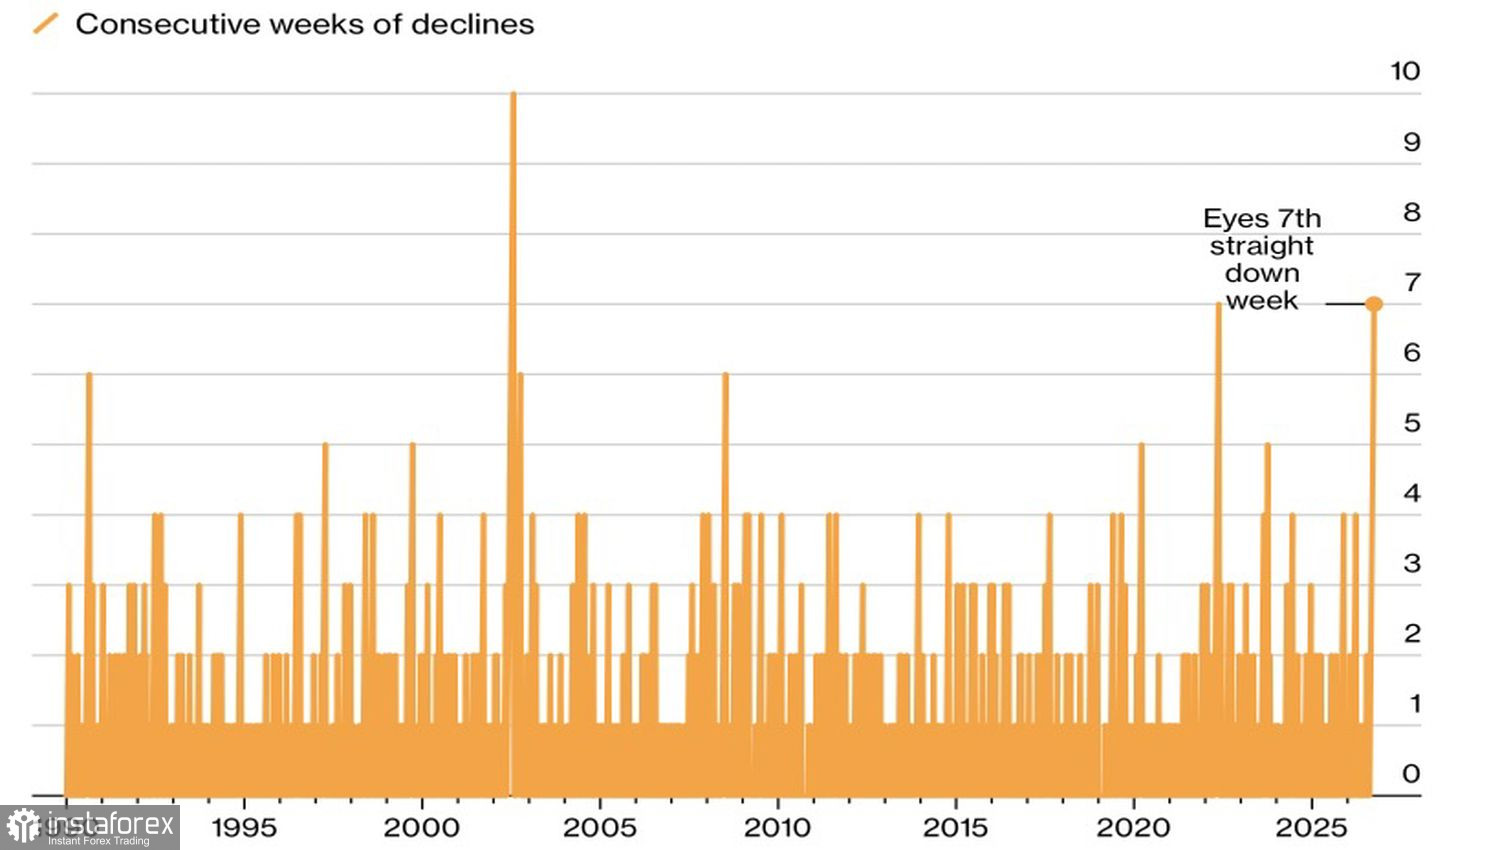
Un fattore negativo per l'ampio mercato è la sua ristrettezza: l'indice a ponderazione uguale rischia di scendere per la settima settimana consecutiva. È successo solo due volte: nel 2002 con il crollo delle dot‑com e nel 2022 durante il mercato ribassista. A settembre sono saliti solo due settori dell'S&P 500: Information Technology e Communication Services. Il settore finanziario ha perso quasi il 7%.
A sostegno dell'indice è arrivato il rallentamento dell'inflazione. L'indice dei prezzi delle spese per consumi personali (PCE), ovvero il metro di inflazione preferito dalla Fed, è aumentato ad agosto dello 0,3% mese su mese, mentre il PCE core è salito dello 0,2%: entrambi inferiori alle attese. Il mercato dei tassi ha quindi ridotto la probabilità di un rialzo del tasso sui fondi federali a ottobre da circa il 50% al 36%.
Altro elemento positivo: la solidità dell'economia USA. Il PIL del secondo trimestre ha superato le stime, i consumatori non stanno tagliando la spesa e il mercato del lavoro a settembre ha mostrato un forte rimbalzo. Questa combinazione sostiene gli asset rischiosi e rimanda un inasprimento della politica monetaria alla fine dell'anno.
Un supporto importante per l'S&P 500 è il boom dell'intelligenza artificiale. Secondo la Brookings Institution, gli investimenti in data‑center e infrastrutture correlate tra il 2025 e il 2032 potrebbero raggiungere 10.300 miliardi di dollari, pari al 3,6% del PIL USA. Wall Street crede che l'intelligenza artificiale stia correndo a velocità vertiginosa e che un paio di rialzi dei tassi di interesse da parte della Fed di 25 punti base non la fermeranno. L'S&P 500 e il Nasdaq hanno ancora la possibilità di registrare un quarto anno consecutivo di crescita a doppia cifra, il primo dalla fine degli anni '90.
A me, personalmente, un mercato che regge su quattro titoli ricorda un tavolo con una sola gamba: resiste finché nessuno lo spinge.
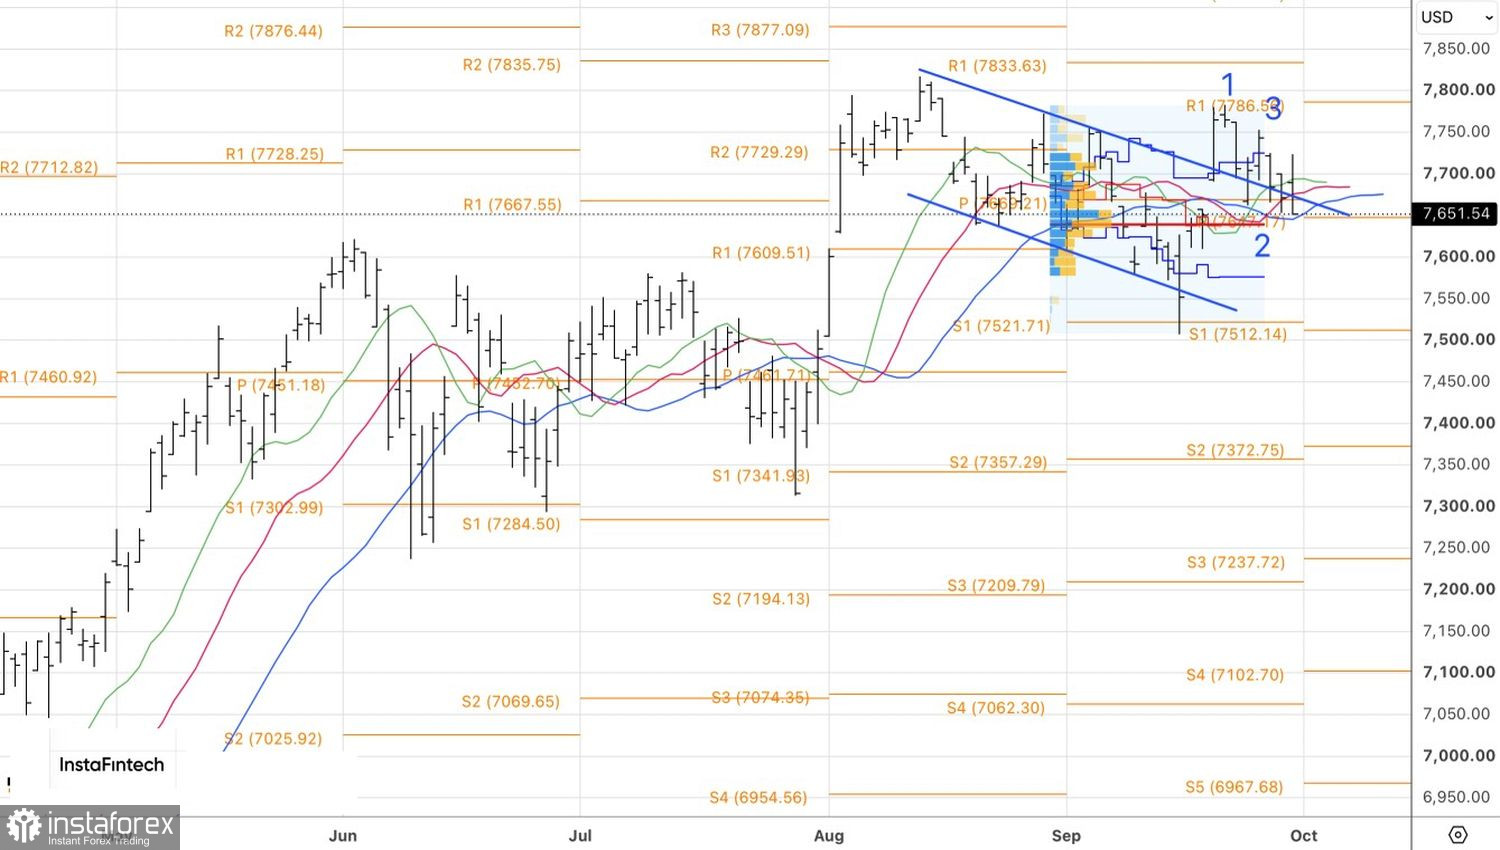
Dal punto di vista tecnico, sul grafico giornaliero l'S&P 500 resta in una fase di lotta tra "tori" e "orsi" sui livelli di supporto chiave. Se questi ultimi, ovvero il punto di svolta a 7.645 e il fair value a 7.640, non dovessero reggere, si presenterà un'opportunità di vendita.
Le recensioni analitiche di InstaForex ti renderanno pienamente consapevole delle tendenze del mercato! Essendo un cliente InstaForex, ti viene fornito un gran numero di servizi gratuiti per il trading efficiente.


